Beruf & WirtschaftInventur und Inventar: Bestandsaufnahme und Verzeichnis
Inventur ist die Bestandsaufnahme, Inventar das daraus erstellte Verzeichnis. Zum vollständigen Inventar gehören auch Forderungen und Schulden.
Der Unterschied in Kürze
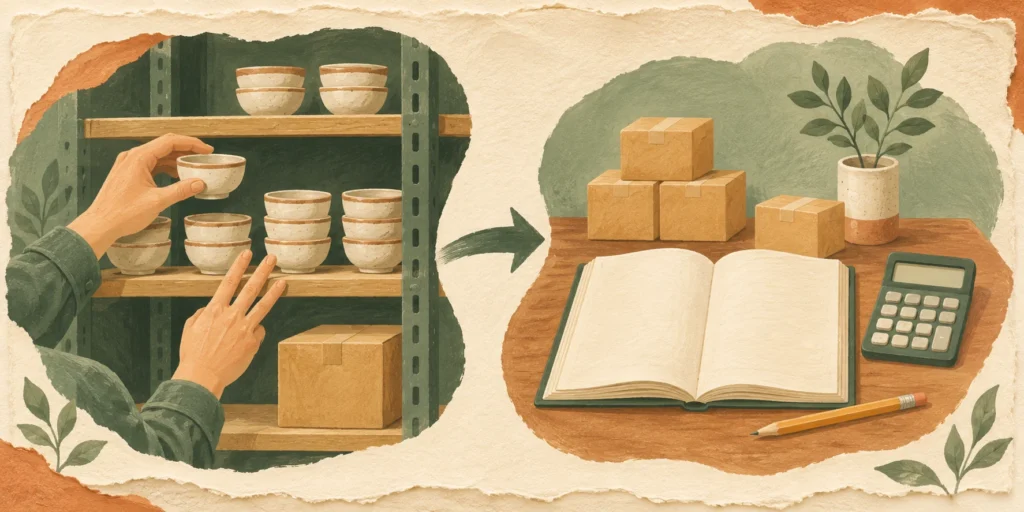
Inventur bezeichnet die Bestandsaufnahme; Inventar ist das Verzeichnis der festgestellten Vermögensgegenstände und Schulden mit ihren Werten. Kurz: Die Inventur ist der Vorgang, das Inventar das dokumentierte Ergebnis. Im handelsrechtlichen Zusammenhang umfasst dieses mehr als die Waren im Lager.[1][2]
Wenn ein Betrieb Bestände zählt, erhebt er Daten. Erst die geordnete Dokumentation mit den erforderlichen Werten führt zum Inventar. Der folgende Vergleich erläutert die Begriffe im deutschen Handelsrecht; ob ein bestimmter Betrieb zur Aufstellung verpflichtet oder befreit ist, wird hier nicht individuell geprüft.
Die Unterschiede im Überblick
Vorgang und Ergebnis im handelsrechtlichen Zusammenhang
| Merkmal |
Inventur |
Inventar |
| Art |
Ermittlung der Bestände[2] |
Verzeichnis von Vermögen und Schulden[1] |
| Leitfrage |
Was ist tatsächlich vorhanden oder nachgewiesen? |
Welche Gegenstände und Schulden sind mit welchen Werten verzeichnet?[1] |
| Beispiel |
Bestand einer Warengruppe feststellen |
Warengruppe mit festgestellter Menge und Wert dokumentieren[1][2] |
| Umfang |
Nicht nur körperliche Bestände: auch andere Vermögenswerte und Schulden erfassen |
Enthält unter anderem Forderungen, Schulden, Bargeld und sonstiges Vermögen[1] |
| Vereinfachung |
Unter Voraussetzungen andere Verfahren als vollständige körperliche Aufnahme möglich[2] |
Das Verzeichnis muss trotzdem die erforderliche Aussage über den Bestand ermöglichen[2] |
Warum eine reine Lagerliste nicht genügt
Eine Warenliste kann ein Teil der Bestandsdokumentation sein. Zum Inventar gehören im gesetzlichen Zusammenhang jedoch auch andere Vermögensgegenstände und Schulden, etwa Forderungen, Grundstücke und Bargeld. Nicht alles davon lässt sich im Regal zählen. Für die Aufstellung muss deshalb neben der körperlichen Aufnahme auch die Beleg- und Buchungsseite betrachtet werden.[1]
Eigener Mini-Fall: Menge feststellen, Wert verzeichnen
Angenommen, ein kleiner Betrieb hat laut Unterlagen 50 gleiche Schalen. Die tatsächliche Aufnahme ergibt 47 Stück. Der für das Beispiel bereits geprüfte Wert je Schale sei 8 Euro. Die festgestellte Menge beträgt damit 47 Stück und der Gesamtwert 47 × 8 Euro = 376 Euro. Die Abweichung zum Sollbestand beträgt drei Stück beziehungsweise 24 Euro bei demselben Stückwert.
Das Ermitteln der 47 Stück gehört zur Inventur. Die spätere Zeile „47 Schalen, je 8 Euro, insgesamt 376 Euro“ gehört in das Inventar beziehungsweise dessen entsprechende Teilaufstellung. Die Rechnung erklärt nur den Begriffsunterschied. Sie legt keine Bewertungsmethode fest und beweist keine Ursache für die fehlenden Stücke. Forderungen und Schulden des Betriebs wären zusätzlich zu berücksichtigen.[1]
Muss immer alles am selben Tag gezählt werden?
Nicht zwingend. Das Handelsrecht sieht unter Voraussetzungen Inventurvereinfachungen vor, etwa geeignete statistische Verfahren oder andere Verfahren, die den Bestand ordnungsgemäß feststellen lassen. Eine zeitlich vor- oder nachverlegte Aufnahme verlangt die entsprechende Fortschreibung oder Rückrechnung. Ein älterer Zettel ohne solche Verbindung zum maßgeblichen Stichtag ist daher keine beliebig verwendbare Ersatzaufnahme.[2]
Das Inventar ist noch nicht die Bilanz
Die Bilanz ist ein Abschluss, der das Verhältnis von Vermögen und Schulden darstellt. Das Inventar ist das zugrunde liegende Verzeichnis der einzelnen Positionen mit ihren Werten. Beide hängen zusammen, sind aber begrifflich nicht austauschbar. Wer „Wir machen Inventur“ sagt, meint deshalb üblicherweise noch nicht die fertige Bilanz.[1][3]
Was gehört zu welchem Schritt?
Drei kurze Fälle trennen Ermittlung und Dokumentation.
Jemand zählt den Inhalt eines Regalfachs
Das ist eine Tätigkeit der körperlichen Bestandsaufnahme und damit Teil der Inventur. Der festgestellte Bestand muss anschließend nachvollziehbar dokumentiert werden.[2]
Eine Aufstellung nennt Bargeld, Forderungen und Schulden mit Werten
Das beschreibt den Inhalt eines Inventars und zeigt, warum es über eine reine Lagerliste hinausgeht.[1]
Die Waren wurden schon vor dem Abschlussstichtag aufgenommen
Das kann im zulässigen Verfahren möglich sein. Die Verbindung zum Stichtagsbestand muss aber durch die gesetzlich vorausgesetzte Fortschreibung oder Rückrechnung gesichert sein.[2]
Häufige Fragen
Ist ein Inventar nur eine Liste von Möbeln?
Im Alltag kann das Wort so verwendet werden. Im hier erläuterten handelsrechtlichen Sinn umfasst es Vermögen und Schulden, nicht bloß die Einrichtung.[1]
Erklärt eine Bestandsdifferenz automatisch einen Diebstahl?
Nein. Der Rechenfall stellt eine Differenz fest, nicht ihre Ursache. Aus drei fehlenden Schalen folgt ohne weitere Feststellungen keine solche Aussage.
Quellen
- HGB § 240 – Inventar — Bundesministerium der Justiz und Bundesamt für Justiz.
- HGB § 241 – Inventurvereinfachungsverfahren — Bundesministerium der Justiz und Bundesamt für Justiz.
- HGB § 242 – Pflicht zur Aufstellung — Bundesministerium der Justiz und Bundesamt für Justiz.
Quellen geprüft am 14. November 2026. Text und Illustration mit KI-Unterstützung erstellt; die Illustration ist eine schematische Darstellung. Die Beispiele sind, soweit als eigene Beispiele bezeichnet, zur Erklärung konstruiert.